


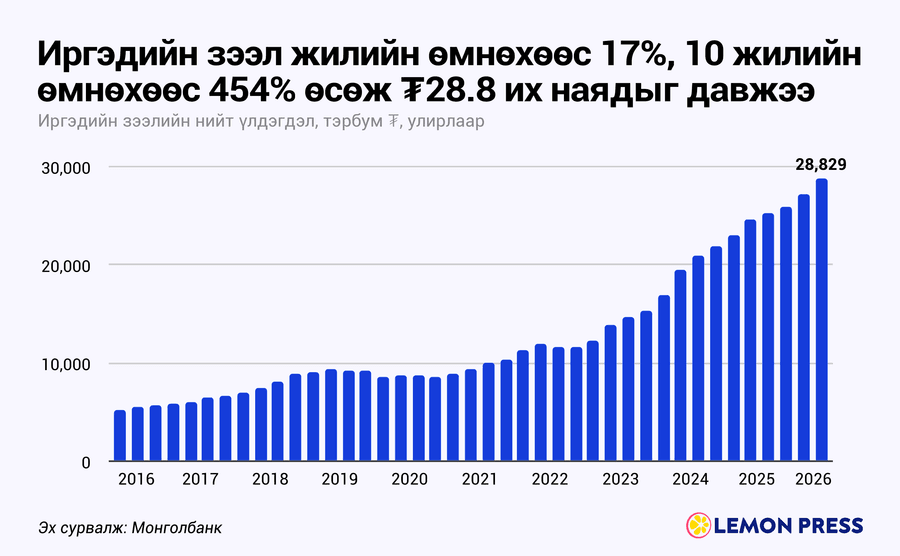
Монгол Улсын иргэдийн нийт зээлийн үлдэгдэл ₮28.8 их наядыг давжээ, базарваань. Дахиад л түүхэн дээд дүн эвдэгдсэн хэрэг.
🚁 Арван жилд 5.5 дахин өсөв
₮28.8 их наяд гэдэг нь 10 жилийн өмнөхөөс даруй 454% буюу 5.5 дахин, сүүлийн 1 жилд гэхэд 17% буюу ₮4.2 их наядаар өссөн дүн юм. Өсөлтийн трэндийг харвал 2016-2019 онд жилд ₮1.2-₮1.4 их наядаар тогтвортой нэмэгдэж байж. Харин 2020 оны цар тахлаар зээлийн нийт үлдэгдлийн хэмжээ ₮8.5 их наяд болж агшиж байсан ч дараагаар нь ипотек болон хэрэглээний зээлийн эрэлтээр жилд ₮3.5-₮4 их наядаар огцом тэлжээ.
💨 Цагтай уралдах өрийн хурд: Иргэдийн зээлийн үлдэгдэл сүүлийн 1 жилд өдөрт дунджаар ₮11.5 тэрбумаар нэмэгдэж байна. Өөрөөр хэлбэл, цаг тутамд ойролцоогоор ₮480 сая, минут тутамд ойролцоогоор ₮8 саяар нэмэгдэж байгаа хэрэг. Галзуу хурд гэдэг л энэ байх даа.
🗼 Үл хөдлөх хэрэгтэй байна
Энэхүү ₮28.8 их наяд хаашаа урссаныг харвал өрхийн амьжиргаа ба хөрөнгө оруулалтын дүр төрх тод харагдана. Багцын хамгийн том хэсэг буюу 26%-ийг үл хөдлөх хөрөнгийн зээл эзэлж байна. Энд ипотекийн зээл ч багтаж буй. Тэгэхээр иргэдийн хувьд үл хөдлөх хөрөнгө хамгийн бодит хөрөнгө оруулалт хэвээр байгааг илтгэнэ.
🤑 ₮3-ний ₮1 нь: Цаашлаад, өрхийн амьжиргааны баталгаа болсон цалингийн зээл нийт зээлийн үлдэгдлийн 21.9%, ахмадуудын тэтгэврийн зээл 11%-ийг эзэлж байна. Сонирхолтой нь, цалин ба тэтгэврийн зээл нийлээд ₮9.5 их наяд буюу иргэдийн банкнаас авсан ₮3 тутмын ₮1-ийг бүрдүүлж байгаа нь ирээдүйн орлогоо урьдчилан барьцаалсан өрийн сүлжээ гүнзгийрснийг харуулна.
Дүгнэвэл, зээлийн 58.9% нь үл хөдлөх, цалин ба тэтгэвэрт төвлөрсөн нь санхүүгийн хүртээмжийг харуулах ч өрхийн орлогод суурилсан өрийн дарамт аюултай түвшинд ойртож байгааг сануулж байна даа.
 7000-0501


